
رؤية الشركة
ربع Meta البالغ 64.6 مليار دولار: آلة الإعلانات تدفع فاتورة الذكاء الفائق
إيرادات +26%، وهامش تشغيلي 20%، ومساعد ذكاء اصطناعي تقوده التجارة تقول Meta إنه سيحقق يومًا إيرادًا للفرد أعلى من تطبيقاتها.
صياغة بمساعدة Muse؛ راجع المالك الحقائق والترجمات الثماني. هذه ليست مراجعة مستقلة بواسطة نموذج. مسودة بمساعدة الذكاء الاصطناعي (aiAssisted=true) بانتظار المراجعة البشرية؛ ليست تدقيقًا مستقلًا. مساعد Meta الشخصي للذكاء الاصطناعي «Muse» لا علاقة له بمساعد الذكاء الاصطناعي الذي ساعد في كتابة هذا المقال.
الربع في فقرة واحدة
أعلنت Meta عن إيرادات بلغت 64.6 مليار دولار في الربع الثالث من 2026، بزيادة 26% على أساس سنوي، مع 3.64 مليار مستخدم نشط يوميًا لعائلة التطبيقات، وارتفاع مرات ظهور الإعلانات 10% مقابل زيادة 14% في متوسط سعر الإعلان. محرك الإعلانات الأساسي يتسارع بوضوح.
بقية البيان تروي قصة التكاليف: بلغ إجمالي التكاليف والمصروفات 51.6 مليار دولار (+68%)، ليستقر الدخل التشغيلي عند 13.0 مليار دولار (-37%)، والهامش التشغيلي عند 20% مقابل 40% قبل عام.
البند البالغ 9.89 مليار دولار
أكبر بند في هذه القفزة التكلفوية هو مخصص بقيمة 9.89 مليار دولار مرتبط باتفاق Meta في أغسطس 2026 مع 52 مدعيًا عامًا للولايات لتسوية دعاوى الصحة النفسية للمراهقين، بإجمالي مدفوعات يصل إلى نحو 18.59 مليار دولار. بدونه يبدو الربع مختلفًا تمامًا: كان الدخل التشغيلي سيبلغ 22.9 مليار دولار وربحية السهم المخففة 7.40 دولار بدلًا من 3.83 المعلنة.
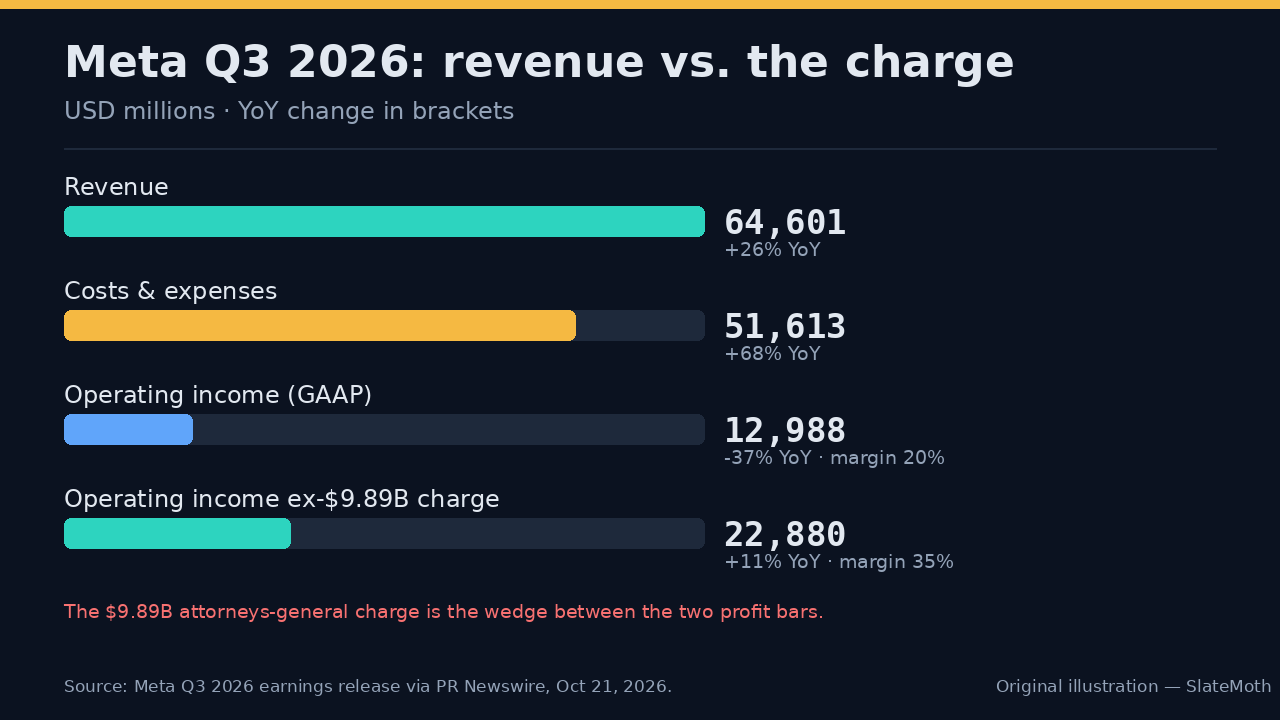
هذا التعديل ليس مسرحية محاسبية — بل هو الفرق بين ربع مخيب وربع متفوق على التوقعات. لكن المخصص التزام حقيقي، وحذرت Meta من أن محاكمات أخرى متعلقة بالشباب مجدولة في الأشهر المقبلة في الولايات المتحدة.
التوجيهات: إنفاق أكثر وتوقعات أعلى
للربع الرابع وجهت Meta إيرادات بين 73 و76 مليار دولار، ورفعت توقعات إجمالي مصروفات 2026 إلى 175–179 مليار دولار لاستيعاب المخصص القانوني. وضيّقت توجيهات النفقات الرأسمالية إلى 135–145 مليار دولار — تضييقًا نحو الأعلى من 130–145 مليارًا — بينما باتت خسائر Reality Labs متوقعة عند 18–19 مليار دولار في 2026، متحسنة نحو 15 مليارًا العام المقبل.
النمط بات مألوفًا: استثمارات الذكاء الاصطناعي تواصل سحب خط الإنفاق صعودًا أسرع من الإيرادات، ورد الإدارة أن مكاسب التفاعل وتحقيق الدخل الإعلاني المدفوعة بالذكاء الاصطناعي تبرر ذلك. لم تقدم Meta توجيهات لإيرادات كامل 2027، لكنها قالت إنها تتوقع استمرار الاستثمار العدواني.
فئة أسهم جديدة لبناء الذكاء الاصطناعي
وافق المجلس أيضًا على فئة C جديدة من الأسهم العادية غير المصوتة والمدرجة علنًا، تسري في 19 يناير 2027، مع توزيع أرباح أسهم لمرة واحدة بواقع سهم C لكل سهم قائم من الفئتين A وB. ومن المتوقع أن يعكس سعر السوق تجزئة اثنين لواحد؛ ولا تتغير القوة التصويتية لأي مساهم.
الغرض المعلن هو مرونة رأس المال: جمع الأموال ودفع رواتب الموظفين وتمويل الاستحواذات من أجل تحول الذكاء الاصطناعي دون تخفيف سيطرة المؤسس. وتنظم «اتفاقية مواءمة المؤسس» مع مارك زوكربيرغ مبيعاته للأسهم الجديدة وخدمته في الشركة. وقرأ السوق ذلك، دون مفاجأة، كمخاطر تخفيف مستقبلية.
Muse: عشرة ملايين حساب في ستة أسابيع
جاءت قصة المنتج في هذا الربع من مكالمة الأرباح، حيث قال زوكربيرغ إن أكثر من 10 ملايين شخص في الولايات المتحدة وكندا أنشأوا مساعد Meta الشخصي للذكاء الاصطناعي Muse خلال نحو ستة أسابيع من الإطلاق. (مساعد Meta يحمل الاسم نفسه لمساعد الذكاء الاصطناعي الذي ساعد في كتابة هذا المقال؛ ولا علاقة بينهما.) ويستخدمه الآن نحو 25% ممن أنشأوه يوميًا، وبرز التسوق كأهم حالة استخدام.
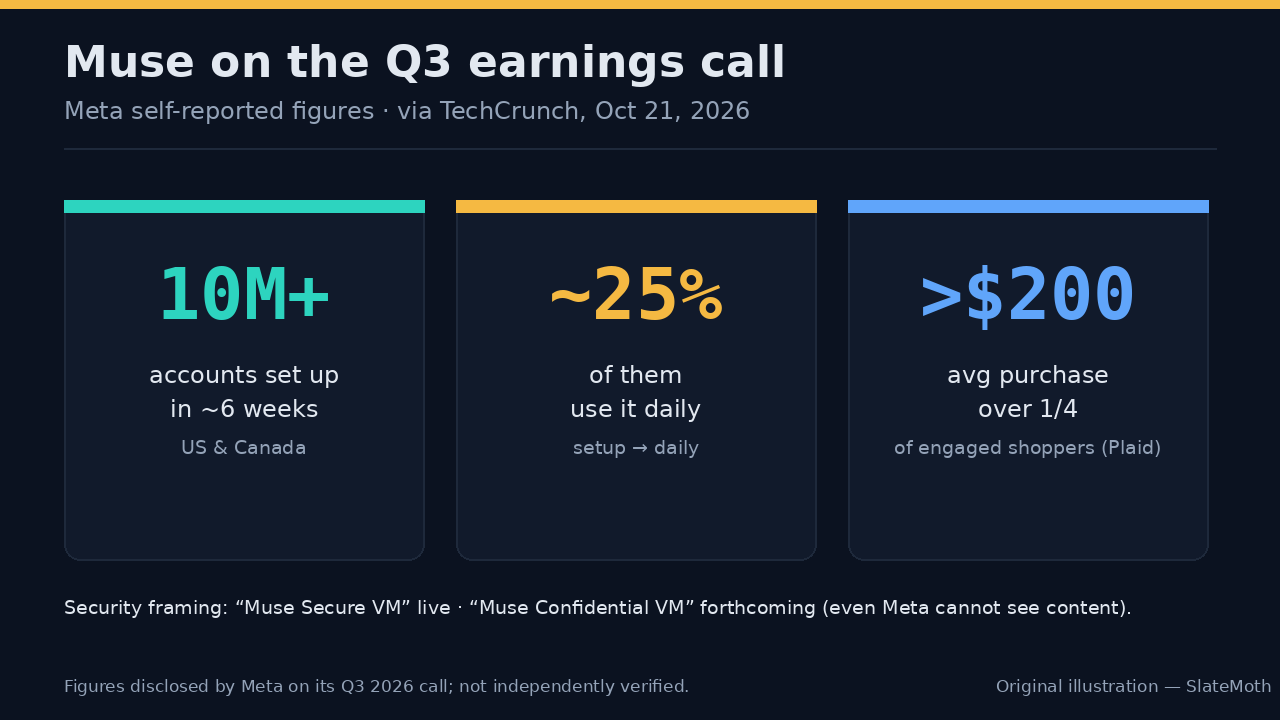
أرقام التجارة هي اللافتة: أكثر من ربع مستخدمي Muse النشطين الذين يتسوقون عبر الوكيل يبلغ متوسط مشترياتهم أكثر من 200 دولار، عبر موصل Plaid قال زوكربيرغ إنه أظهر نشاطًا لم تره Plaid في أي خدمة أخرى. وتقول Meta إن Muse بلغت التوافق بين المنتج والسوق، وخطة تحقيق الدخل باتت صريحة: إبقاؤه مجانيًا للغالبية، وأخذ نسبة من التجارة التي يمررها، وتحصيل رسوم من المستخدمين المتقدمين والشركات وأصحاب العمل مقابل النماذج المتقدمة والرموز.
التأطير الأمني لا يقل أهمية عن تأطير الإيرادات. يعمل Muse مع «Muse Secure VM» لحماية البيانات، و«Muse Confidential VM» المرتقبة مصممة بحيث لا تستطيع حتى Meta نفسها رؤية محتوى المستخدمين — رهان مباشر على الثقة التي تتطلبها التجارة الوكيلية. وقال زوكربيرغ أيضًا إن Meta تتوقع تحسين كفاءة تكلفة الحوسبة لـMuse بأكثر من 10 أضعاف خلال العام المقبل، وهو الشرط المعلن للربحية «بمجرد بلوغ خطوط الإيرادات حجمها».
ما سمعه السوق
سمع السوق الفاتورة لا القصة. هبطت أسهم Meta نحو 7% في 22 أكتوبر، مغلقة عند 648.85 دولار مقابل إغلاق سابق 697.52 دولار، إذ وازن المستثمرون بين رفع الحد الأدنى للنفقات الرأسمالية وعبء التخفيف من الفئة C وبين مفاجأة الإيرادات الإيجابية. رسالة الربع في سطر واحد: أعمال الإعلانات تمول الذكاء الفائق الشخصي، والتمويل يزداد كلفة.
القراءة الصادقة هي أن هذا الربع يعيد تسعير Meta: من شركة إعلانات تغازل الذكاء الاصطناعي إلى شركة بنية تحتية للذكاء الاصطناعي تملك مصادفة أفضل أعمال إعلانية في العالم. والزخم التجاري لـMuse يمنح زوكربيرغ ما نادرًا ما يراه مشككو النفقات الرأسمالية: خط إيرادات له شكل — نسبة من التجارة زائد اشتراكات زائد شركات — مرتبط بالإنفاق. وما إذا كان هذا الخط سينمو أسرع من خط النفقات الرأسمالية البالغ 135–145 مليار دولار هو الآن سؤال الاستثمار كله.
المصادر وقراءات إضافية
راجع المالك سجلات المصادر؛ ولا يُدّعى إجراء تحقق مستقل من الحقائق أو مراجعة مستقلة بواسطة نموذج.
- البيان الصحفي لنتائج الربع الثالث 2026 من Meta (PR Newswire)
Meta Platforms, Inc. via PR Newswire
Recorded publication date ·
Recorded verification time ·
- تقرير TechCrunch عن مكالمة الأرباح
TechCrunch
Recorded publication date ·
Recorded verification time ·
- بيانات السوق من Finnhub
Finnhub
Recorded publication date ·
Recorded verification time ·
- تعليق السوق من TradingView / StockStory
TradingView / StockStory
Recorded publication date ·
Recorded verification time ·