
Unternehmensposition
Metas Quartal mit 64,6 Milliarden Dollar: Die Werbemaschine bezahlt die Rechnung für die Superintelligenz
Umsatz +26 %, operative Marge 20 % und ein shopping-getriebener KI-Assistent, der laut Meta eines Tages mehr Umsatz pro Nutzer bringen wird als seine Apps.
Entwurf mit Unterstützung von Muse; der Eigentümer hat die Fakten und alle acht Übersetzungen geprüft. Dies ist keine unabhängige Modellprüfung. KI-gestützter Entwurf (aiAssisted=true), wartet auf menschliche Prüfung; kein unabhängiges Audit. Metas persönlicher KI-Assistent „Muse“ steht in keiner Verbindung zu dem KI-Assistenten, der diesen Artikel mitverfasst hat.
Das Quartal in einem Absatz
Meta meldete für das dritte Quartal 2026 einen Umsatz von 64,6 Milliarden Dollar, ein Plus von 26 Prozent im Jahresvergleich, bei 3,64 Milliarden täglich aktiven Nutzern der App-Familie sowie einem Anstieg der Werbeeinblendungen um 10 Prozent bei 14 Prozent höheren Durchschnittspreisen pro Anzeige. Die zentrale Werbemaschine beschleunigt sichtbar.
Der Rest der Mitteilung erzählt die Kostengeschichte: Die Gesamtaufwendungen erreichten 51,6 Milliarden Dollar (+68 %), das operative Ergebnis lag bei 13,0 Milliarden (-37 %) und die operative Marge bei 20 Prozent gegenüber 40 Prozent im Vorjahr.
Die Zeile über 9,89 Milliarden
Die größte Einzelposition in diesem Kostensprung ist eine Rückstellung von 9,89 Milliarden Dollar im Zusammenhang mit Metas Vereinbarung vom August 2026 mit 52 Generalstaatsanwälten zur Beilegung von Klagen über psychische Gesundheit Jugendlicher, mit Gesamtzahlungen von bis zu rund 18,59 Milliarden. Ohne sie sieht das Quartal anders aus: Das operative Ergebnis hätte bei 22,9 Milliarden gelegen und das verwässerte EPS bei 7,40 statt der gemeldeten 3,83 Dollar.
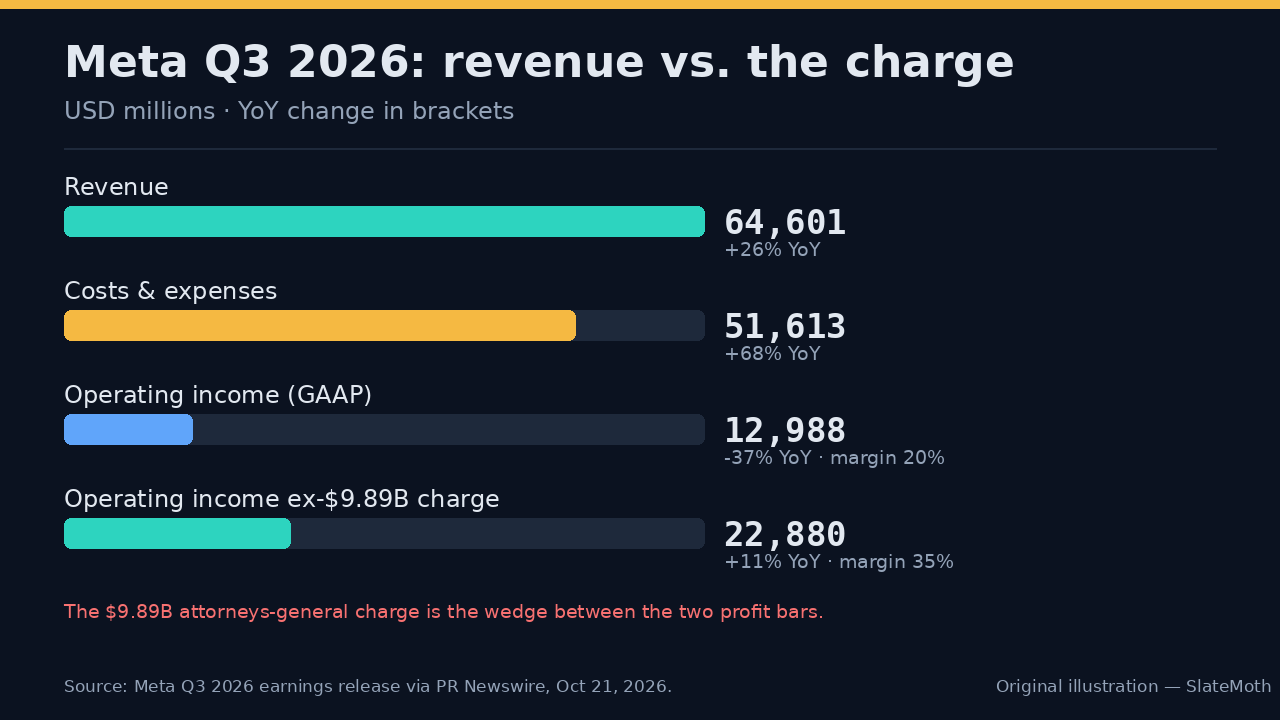
Diese Bereinigung ist kein Buchhaltungstheater — sie ist der Unterschied zwischen einem Quartal, das enttäuscht, und einem, das die Erwartungen übertrifft. Doch die Rückstellung ist eine reale Verpflichtung, und Meta warnte, dass in den kommenden Monaten weitere jugendbezogene Prozesse in den USA anstehen.
Prognose: mehr ausgeben, höher prognostizieren
Für das vierte Quartal stellt Meta einen Umsatz von 73–76 Milliarden in Aussicht und hob die Gesamtaufwendungen 2026 auf 175–179 Milliarden an, um die Rechtsrückstellung zu absorbieren. Die Capex-Prognose wurde auf 135–145 Milliarden eingeengt — nach oben eingeengt, von 130–145 Milliarden —, während die Reality-Labs-Verluste 2026 nun bei 18–19 Milliarden erwartet werden und sich im kommenden Jahr Richtung rund 15 Milliarden verbessern sollen.
Das Muster ist inzwischen vertraut: Die KI-Investitionen ziehen die Ausgabenlinie weiter schneller nach oben als den Umsatz, und die Antwort des Managements lautet, dass die KI-getriebenen Zuwächse bei Engagement und Werbemonetarisierung das rechtfertigen. Eine Umsatzprognose für das Gesamtjahr 2027 gab Meta nicht ab, erwartet aber weiterhin aggressive Investitionen.
Eine neue Aktienklasse für den KI-Ausbau
Der Verwaltungsrat genehmigte zudem eine neue börsennotierte, stimmrechtslose Aktiengattung C mit Wirkung zum 19. Januar 2027 sowie eine einmalige Aktiendividende von je einer C-Aktie pro ausstehender A- und B-Aktie. Der Marktpreis dürfte einen Zwei-für-eins-Split widerspiegeln; das Stimmrecht keines Aktionärs ändert sich.
Der erklärte Zweck ist Kapitalflexibilität: Mittel beschaffen, Mitarbeiter vergüten und Übernahmen für die KI-Transformation finanzieren, ohne die Gründerkontrolle zu verwässern. Ein Founder Alignment Agreement mit Mark Zuckerberg regelt seine Verkäufe der neuen Aktien und seine Tätigkeit im Unternehmen. Der Markt las das erwartungsgemäß als künftiges Verwässerungsrisiko.
Muse: 10 Millionen Konten in sechs Wochen
Die Produktgeschichte des Quartals kam in der Telefonkonferenz, in der Zuckerberg sagte, mehr als 10 Millionen Menschen in den USA und Kanada hätten Metas persönlichen KI-Assistenten Muse innerhalb von etwa sechs Wochen nach dem Start eingerichtet. (Metas Assistent teilt seinen Namen mit dem KI-Assistenten, der diesen Artikel mitverfasst hat; beide stehen in keiner Verbindung.) Rund 25 Prozent derjenigen, die ihn eingerichtet haben, nutzen ihn inzwischen täglich, und Shopping hat sich als wichtigster Anwendungsfall herauskristallisiert.
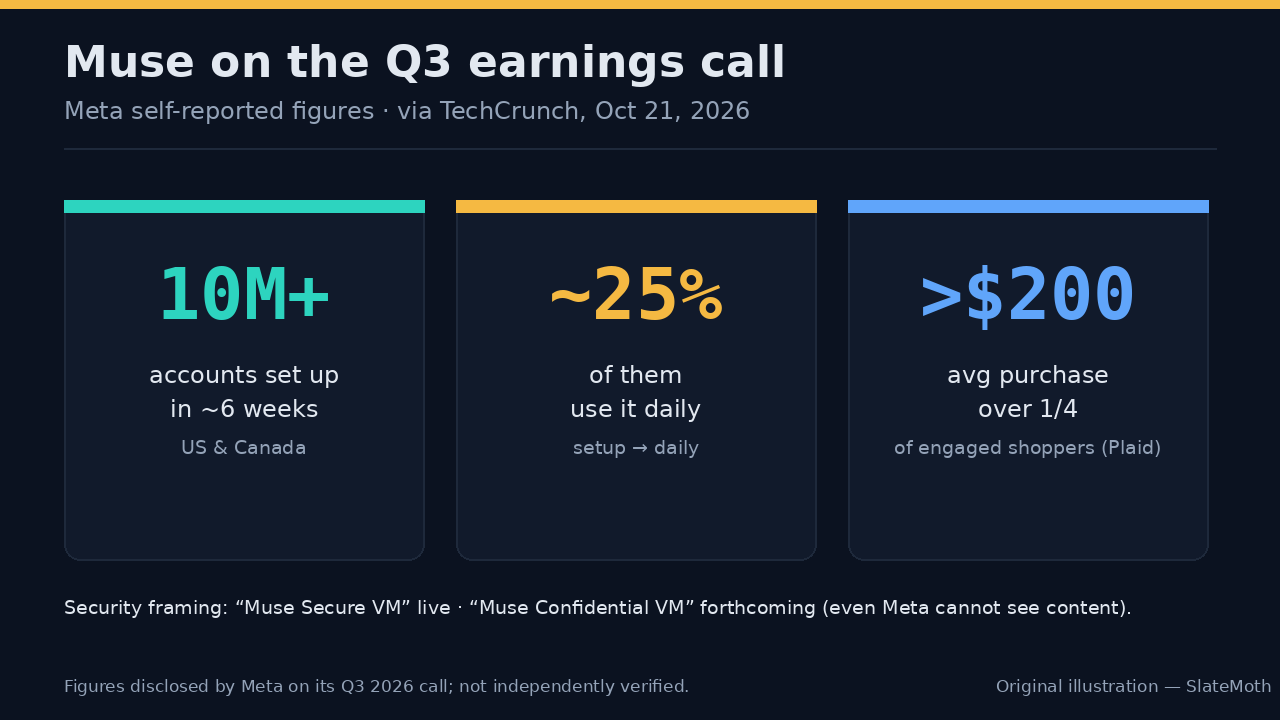
Die Commerce-Zahlen sind das Auffällige: Mehr als ein Viertel der engagierten Muse-Nutzer, die über den Agenten einkaufen, geben im Schnitt über 200 Dollar pro Kauf aus — über einen Plaid-Konnektor, der laut Zuckerberg eine Aktivität gezeigt habe, wie Plaid sie bei keinem anderen Dienst gesehen habe. Meta erklärt, Muse habe Product-Market-Fit erreicht, und der Monetarisierungsplan ist nun explizit: für die meisten kostenlos bleiben, einen Prozentsatz des berührten Handels einbehalten und Power-User, Unternehmen und Arbeitgeber für fortgeschrittene Modelle und Token zahlen lassen.
Die Sicherheitsrahmung zählt so viel wie die Umsatzrahmung. Muse läuft mit einer „Muse Secure VM“ zum Datenschutz, und eine kommende „Muse Confidential VM“ ist so konzipiert, dass nicht einmal Meta selbst Nutzerinhalte sehen kann — ein direktes Werben um das Vertrauen, das agentisches Shopping erfordert. Zuckerberg sagte zudem, Meta erwarte, die Rechenkosteneffizienz von Muse im kommenden Jahr um mehr als das Zehnfache zu verbessern — die genannte Bedingung für Profitabilität, „sobald die Umsatzlinien skaliert sind“.
Was der Markt hörte
Der Markt hörte die Rechnung, nicht die Geschichte. Die Meta-Aktie fiel am 22. Oktober um fast 7 Prozent und schloss bei 648,85 Dollar nach zuvor 697,52: Anleger gewichteten die angehobene Capex-Untergrenze und den Verwässerungsüberhang der Klasse C schwerer als die Umsatzüberraschung. Die Botschaft des Quartals in einem Satz: Das Werbegeschäft finanziert die persönliche Superintelligenz, und die Finanzierung wird teurer.
Die ehrliche Lesart: Dieses Quartal bewertet Meta neu — von einem Werbeunternehmen, das mit KI liebäugelt, zu einem KI-Infrastrukturunternehmen, dem zufällig das beste Werbegeschäft der Welt gehört. Muses shopping-getriebene Traktion gibt Zuckerberg etwas, das seine Capex-Skeptiker selten sehen: eine Umsatzlinie mit Form — Handelsmarge plus Abos plus Enterprise —, die an die Ausgaben gekoppelt ist. Ob diese Linie schneller skaliert als die Capex-Linie von 135–145 Milliarden, ist nun die gesamte Investmentfrage.
Quellen und weitere Lektüre
Der Eigentümer hat die Quellenangaben geprüft; eine unabhängige Fakten- oder Modellprüfung wird nicht behauptet.
- Meta-Pressemitteilung zu den Q3-2026-Ergebnissen (PR Newswire)
Meta Platforms, Inc. via PR Newswire
Recorded publication date ·
Recorded verification time ·
- TechCrunch-Bericht zur Telefonkonferenz
TechCrunch
Recorded publication date ·
Recorded verification time ·
- Finnhub-Marktdaten
Finnhub
Recorded publication date ·
Recorded verification time ·
- Marktkommentar von TradingView / StockStory
TradingView / StockStory
Recorded publication date ·
Recorded verification time ·