
Visión de la empresa
El trimestre de 64.600 millones de Meta: la máquina publicitaria paga la factura de la superinteligencia
Ingresos +26%, margen operativo del 20% y un asistente de IA liderado por las compras que, según Meta, algún día ganará más por usuario que sus apps.
Redacción asistida por Muse; el propietario revisó los hechos y las ocho traducciones. No es una revisión independiente por un modelo. Borrador con asistencia de IA (aiAssisted=true), pendiente de revisión humana; no es una auditoría independiente. El asistente personal de Meta, «Muse», no guarda relación con el asistente de IA que ayudó a redactar este artículo.
El trimestre en un párrafo
Meta reportó ingresos de 64.600 millones de dólares en el tercer trimestre de 2026, un 26% más interanual, con 3.640 millones de personas activas diarias en la Familia y un aumento del 10% en impresiones publicitarias frente a un alza del 14% en el precio medio por anuncio. El motor publicitario central acelera visiblemente.
El resto del comunicado cuenta la historia de los costos: los costos y gastos totales llegaron a 51.600 millones (+68%), dejando el resultado operativo en 13.000 millones (-37%) y el margen operativo en el 20% frente al 40% de un año antes.
La partida de 9.890 millones
La mayor partida de ese salto de costos es un cargo de 9.890 millones ligado al acuerdo de agosto de 2026 de Meta con 52 fiscales generales estatales para resolver litigios sobre salud mental adolescente, con pagos totales de hasta unos 18.590 millones. Sin ese cargo, el trimestre se ve distinto: el resultado operativo habría sido de 22.900 millones y el BPA diluido de 7,40 dólares, en lugar de los 3,83 reportados.
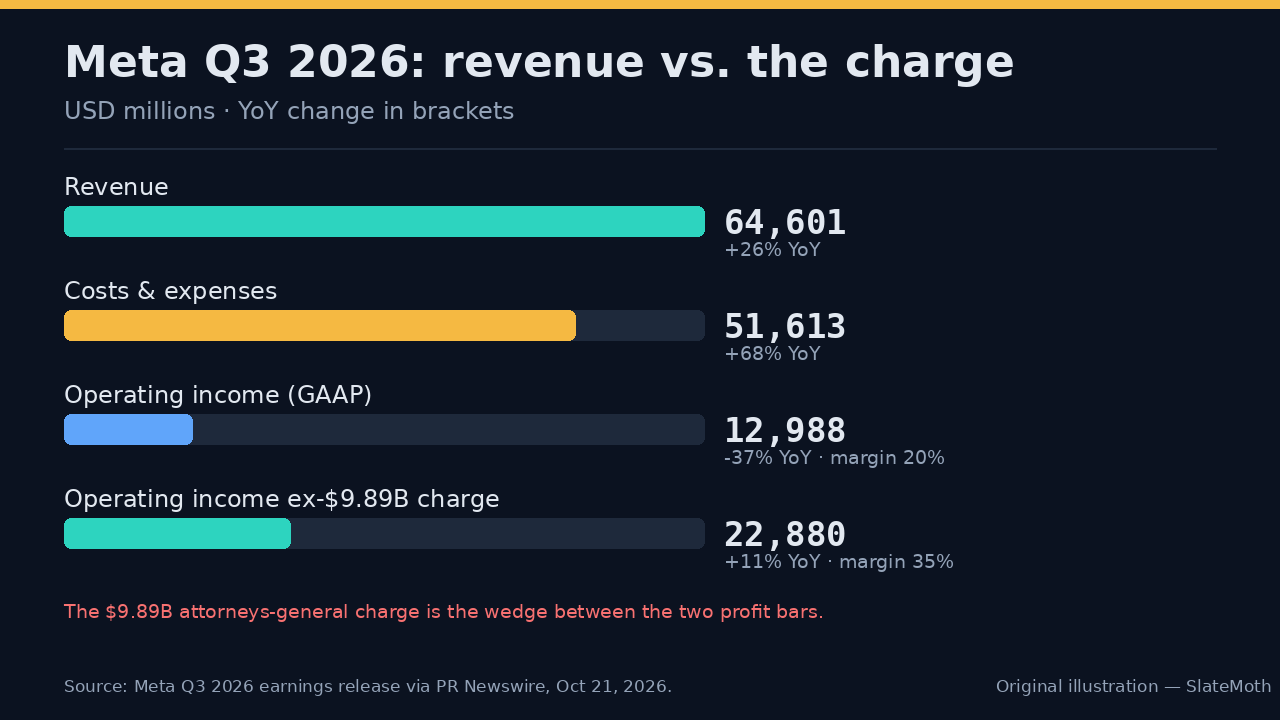
Ese ajuste no es teatro contable: es la diferencia entre un trimestre que decepciona y uno que supera expectativas. Pero el cargo es un compromiso real, y Meta advirtió que en los próximos meses hay más juicios relacionados con jóvenes programados en Estados Unidos.
Guía: gastar más, guiar más alto
Para el cuarto trimestre, Meta guió ingresos de 73.000–76.000 millones y elevó la previsión de gastos totales de 2026 a 175.000–179.000 millones para absorber el cargo legal. La guía de gasto de capital se estrechó a 135.000–145.000 millones — estrechada al alza, desde 130.000–145.000 — mientras las pérdidas de Reality Labs se esperan ahora en 18.000–19.000 millones en 2026, mejorando hacia unos 15.000 millones el próximo año.
El patrón ya es familiar: la inversión en IA sigue tirando de la línea de gasto más rápido que de los ingresos, y la respuesta de la dirección es que las ganancias en engagement y monetización publicitaria impulsadas por la IA lo justifican. Meta no dio una guía de ingresos para todo 2027, pero dijo que espera que la inversión agresiva continúe.
Una nueva clase de acciones para la construcción de IA
El consejo también aprobó una nueva clase C de acciones ordinarias sin voto, de cotización pública, efectiva el 19 de enero de 2027, con un dividendo único en acciones de una acción C por cada acción A y B en circulación. Se espera que el precio de mercado refleje un desdoblamiento de dos por uno; el poder de voto de ningún accionista cambia.
El propósito declarado es opcionalidad de capital: recaudar fondos, pagar a empleados y financiar adquisiciones para la transformación de IA sin diluir el control del fundador. Un Acuerdo de Alineación del Fundador con Mark Zuckerberg rige sus ventas de las nuevas acciones y su servicio en la compañía. El mercado, como era de esperar, lo leyó como riesgo de dilución futura.
Muse: 10 millones de cuentas en seis semanas
La historia de producto del trimestre llegó en la llamada de resultados, donde Zuckerberg dijo que más de 10 millones de personas en Estados Unidos y Canadá habían configurado el asistente personal de IA de Meta, Muse, en unas seis semanas desde su lanzamiento. (El asistente de Meta comparte nombre con el asistente de IA que ayudó a redactar este artículo; no guardan relación.) Alrededor del 25% de quienes lo configuraron ahora lo usan a diario, y las compras emergieron como el principal caso de uso.
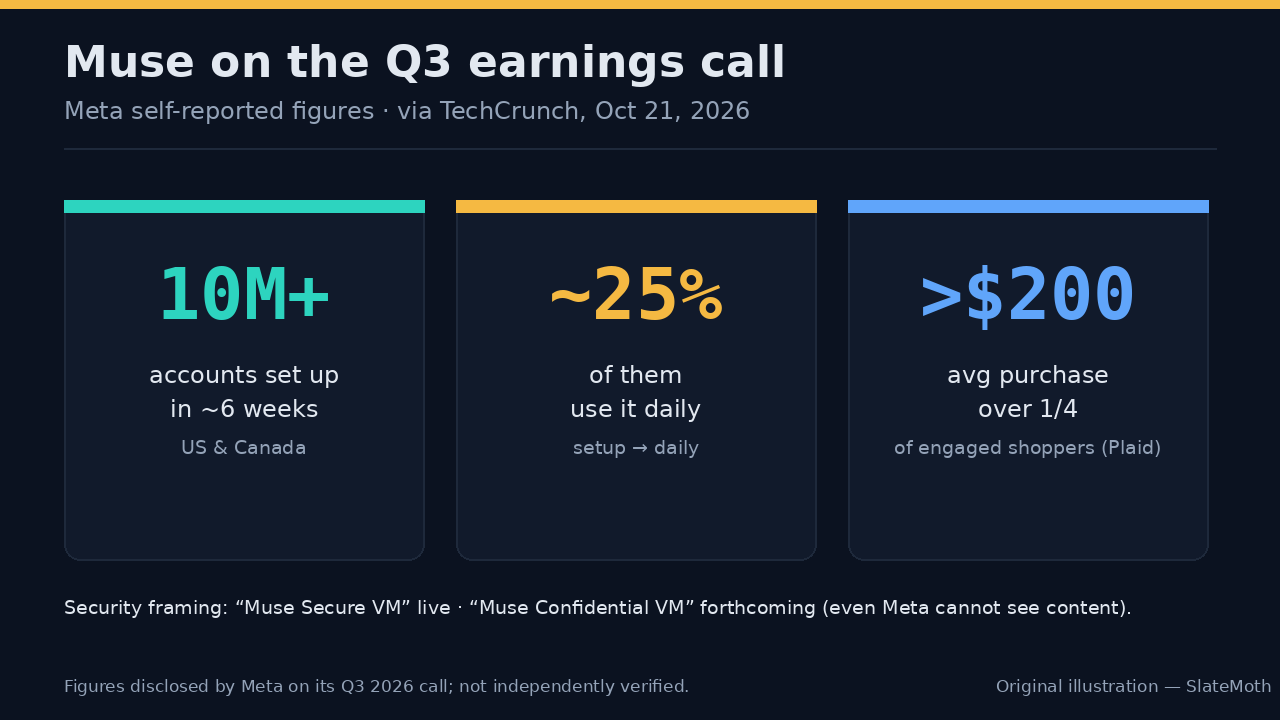
Las cifras de comercio son lo llamativo: más de una cuarta parte de los usuarios activos de Muse que compran a través del agente promedian más de 200 dólares por compra, vía un conector de Plaid del que Zuckerberg dijo que había mostrado una actividad como ninguna que Plaid hubiera visto en otro servicio. Meta dice que Muse alcanzó el encaje producto-mercado, y el plan de monetización ya es explícito: mantenerlo gratis para la mayoría, quedarse con un porcentaje del comercio que toque y cobrar a usuarios avanzados, empresas y empleadores por modelos avanzados y tokens.
El encuadre de seguridad importa tanto como el de ingresos. Muse funciona con una «Muse Secure VM» para la protección de datos, y una próxima «Muse Confidential VM» está diseñada para que ni siquiera Meta pueda ver el contenido del usuario: una apuesta directa por la confianza que exige el comercio agéntico. Zuckerberg también dijo que Meta espera mejorar la eficiencia del costo de cómputo de Muse en más de 10x durante el próximo año, la condición declarada para la rentabilidad una vez que las líneas de ingreso estén a escala.
Lo que escuchó el mercado
El mercado escuchó la factura, no la historia. Las acciones de Meta cayeron casi un 7% el 22 de octubre, cerrando en 648,85 dólares frente a un cierre previo de 697,52, mientras los inversores sopesaban el piso elevado de capex y la sobrecarga de dilución de la clase C frente a la sorpresa positiva en ingresos. El mensaje del trimestre en una línea: el negocio publicitario está financiando la superinteligencia personal, y la financiación se está encareciendo.
La lectura honesta es que este trimestre revaloriza a Meta: de una empresa publicitaria que coquetea con la IA a una empresa de infraestructura de IA que resulta ser dueña del mejor negocio publicitario del mundo. La tracción de Muse liderada por las compras le da a Zuckerberg algo que sus escépticos del capex rara vez ven: una línea de ingresos con forma — tasa de intermediación comercial más suscripciones más empresas — ligada al gasto. Que esa línea escale más rápido que la línea de capex de 135.000–145.000 millones es ahora toda la pregunta de inversión.
Fuentes y lecturas
El propietario revisó los registros de fuentes; no se afirma una verificación independiente de hechos ni una revisión independiente por un modelo.
- Comunicado de resultados del Q3 2026 de Meta (PR Newswire)
Meta Platforms, Inc. via PR Newswire
Recorded publication date ·
Recorded verification time ·
- Reporte de TechCrunch sobre la llamada de resultados
TechCrunch
Recorded publication date ·
Recorded verification time ·
- Datos de mercado de Finnhub
Finnhub
Recorded publication date ·
Recorded verification time ·
- Comentario de mercado de TradingView / StockStory
TradingView / StockStory
Recorded publication date ·
Recorded verification time ·