
Visão da empresa
O trimestre de US$ 64,6 bi da Meta: a máquina de anúncios paga a conta da superinteligência
Receita +26%, margem operacional de 20% e um assistente de IA puxado por compras que, segundo a Meta, um dia renderá mais por usuário que seus apps.
Redação assistida por Muse; o proprietário revisou os fatos e as oito traduções. Não se trata de revisão independente por um modelo. Rascunho com assistência de IA (aiAssisted=true), pendente de revisão humana; não é uma auditoria independente. O assistente pessoal de IA da Meta, «Muse», não tem relação com o assistente de IA que ajudou a redigir este artigo.
O trimestre em um parágrafo
A Meta reportou receita de US$ 64,6 bilhões no terceiro trimestre de 2026, alta de 26% ano a ano, com 3,64 bilhões de pessoas ativas diárias na Família e impressões de anúncios em alta de 10% contra um aumento de 14% no preço médio por anúncio. O motor central de publicidade está visivelmente acelerando.
O resto do comunicado conta a história dos custos: custos e despesas totais chegaram a US$ 51,6 bilhões (+68%), deixando o lucro operacional em US$ 13,0 bilhões (-37%) e a margem operacional em 20%, contra 40% um ano antes.
A linha de US$ 9,89 bi
A maior linha desse salto de custos é uma provisão de US$ 9,89 bilhões ligada ao acordo de agosto de 2026 da Meta com 52 procuradores-gerais estaduais para encerrar litígios sobre saúde mental de adolescentes, com pagamentos totais de até cerca de US$ 18,59 bilhões. Sem ela, o trimestre parece outro: o lucro operacional teria sido de US$ 22,9 bilhões e o LPA diluído de US$ 7,40, em vez dos US$ 3,83 reportados.
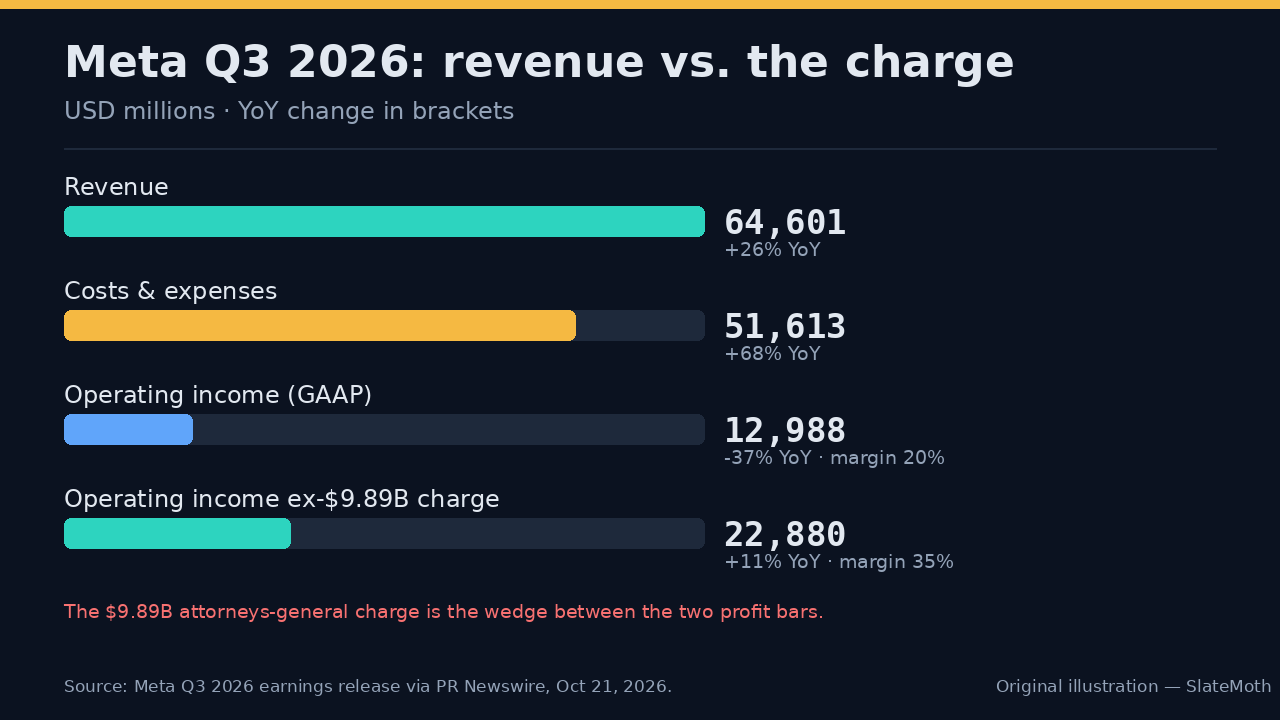
Esse ajuste não é teatro contábil: é a diferença entre um trimestre que decepciona e um que supera expectativas. Mas a provisão é um compromisso real, e a Meta alertou que há mais julgamentos relacionados a jovens agendados nos próximos meses nos Estados Unidos.
Guidance: gastar mais, projetar mais alto
Para o quarto trimestre, a Meta projetou receita de US$ 73–76 bilhões e elevou a previsão de despesas totais de 2026 para US$ 175–179 bilhões para absorver a provisão legal. O guidance de capex foi estreitado para US$ 135–145 bilhões — estreitado para cima, de US$ 130–145 bilhões — enquanto os prejuízos do Reality Labs são agora esperados em US$ 18–19 bilhões em 2026, melhorando rumo a cerca de US$ 15 bilhões no próximo ano.
O padrão já é familiar: o investimento em IA continua puxando a linha de gastos mais rápido que a receita, e a resposta da diretoria é que os ganhos de engajamento e monetização de anúncios impulsionados por IA o justificam. A Meta não deu guidance de receita para 2027 inteiro, mas disse esperar que o investimento agressivo continue.
Uma nova classe de ações para a construção de IA
O conselho também aprovou uma nova classe C de ações ordinárias sem voto, de listagem pública, efetiva em 19 de janeiro de 2027, com um dividendo único em ações de uma ação C para cada ação A e B em circulação. Espera-se que o preço de mercado reflita um desdobramento de dois por um; o poder de voto de nenhum acionista muda.
O propósito declarado é opcionalidade de capital: levantar recursos, remunerar funcionários e financiar aquisições para a transformação de IA sem diluir o controle do fundador. Um Acordo de Alinhamento do Fundador com Mark Zuckerberg rege suas vendas das novas ações e seu serviço na companhia. O mercado, sem surpresa, leu como risco de diluição futura.
Muse: 10 milhões de contas em seis semanas
A história de produto do trimestre veio na teleconferência de resultados, onde Zuckerberg disse que mais de 10 milhões de pessoas nos Estados Unidos e no Canadá haviam configurado o assistente pessoal de IA da Meta, Muse, em cerca de seis semanas desde o lançamento. (O assistente da Meta compartilha o nome com o assistente de IA que ajudou a redigir este artigo; não têm relação.) Cerca de 25% dos que o configuraram agora o usam diariamente, e as compras emergiram como o principal caso de uso.
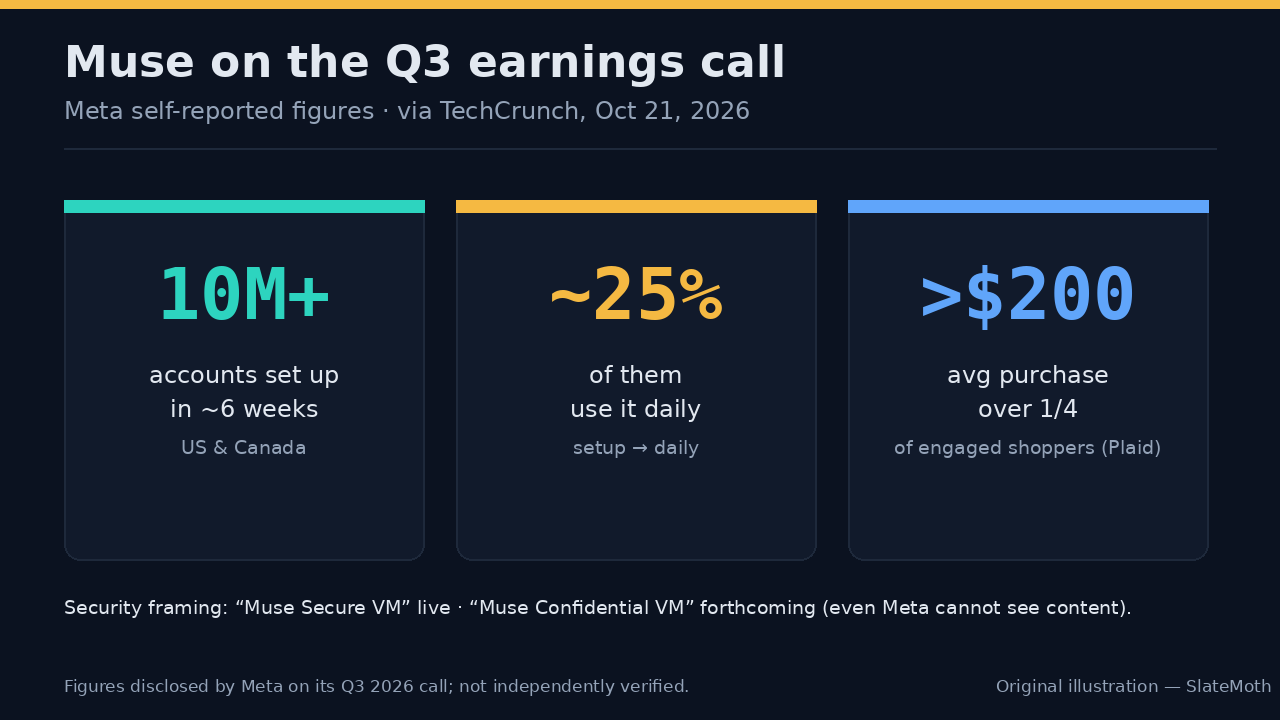
Os números de comércio são o ponto marcante: mais de um quarto dos usuários engajados do Muse que compram pelo agente têm ticket médio acima de US$ 200, via um conector da Plaid que, segundo Zuckerberg, mostrou uma atividade como nenhuma que a Plaid já vira em outro serviço. A Meta diz que o Muse atingiu product-market fit, e o plano de monetização agora é explícito: mantê-lo grátis para a maioria, ficar com uma fatia do comércio que ele toca e cobrar de usuários avançados, empresas e empregadores por modelos avançados e tokens.
O enquadramento de segurança importa tanto quanto o de receita. O Muse opera com uma «Muse Secure VM» para proteção de dados, e uma futura «Muse Confidential VM» foi desenhada para que nem a própria Meta possa ver o conteúdo do usuário: uma aposta direta na confiança que o comércio agêntico exige. Zuckerberg também disse que a Meta espera melhorar a eficiência do custo de computação do Muse em mais de 10x no próximo ano, a condição declarada para a lucratividade quando as linhas de receita estiverem em escala.
O que o mercado ouviu
O mercado ouviu a conta, não a história. As ações da Meta caíram quase 7% em 22 de outubro, fechando a US$ 648,85 contra um fechamento anterior de US$ 697,52, enquanto investidores pesavam o piso elevado do capex e a sobrecarga de diluição da classe C contra a surpresa positiva na receita. A mensagem do trimestre em uma linha: o negócio de anúncios está financiando a superinteligência pessoal, e o financiamento está ficando caro.
A leitura honesta é que este trimestre reprecifica a Meta: de uma empresa de anúncios que flerta com IA para uma empresa de infraestrutura de IA que por acaso detém o melhor negócio de anúncios do mundo. A tração do Muse puxada por compras dá a Zuckerberg algo que seus céticos do capex raramente veem: uma linha de receita com formato — take rate de comércio mais assinaturas mais empresas — ligada ao gasto. Se essa linha escala mais rápido que a linha de capex de US$ 135–145 bilhões é agora toda a questão de investimento.
Fontes e leituras
O proprietário revisou os registros de fontes; não se afirma verificação independente dos fatos nem revisão independente por um modelo.
- Comunicado de resultados do 3º tri de 2026 da Meta (PR Newswire)
Meta Platforms, Inc. via PR Newswire
Recorded publication date ·
Recorded verification time ·
- Reportagem da TechCrunch sobre a teleconferência
TechCrunch
Recorded publication date ·
Recorded verification time ·
- Dados de mercado da Finnhub
Finnhub
Recorded publication date ·
Recorded verification time ·
- Comentário de mercado da TradingView / StockStory
TradingView / StockStory
Recorded publication date ·
Recorded verification time ·