
Vision de l’entreprise
Le trimestre à 64,6 milliards de Meta : la machine publicitaire paie la facture de la superintelligence
Chiffre d'affaires +26 %, marge opérationnelle de 20 % et un assistant IA porté par le shopping qui, selon Meta, rapportera un jour plus par utilisateur que ses applis.
Rédaction assistée par Muse ; le propriétaire a relu les faits et les huit traductions. Il ne s’agit pas d’une révision indépendante par un modèle. Brouillon assisté par IA (aiAssisted=true), en attente de révision humaine ; pas un audit indépendant. L'assistant personnel IA de Meta, « Muse », n'a aucun lien avec l'assistant IA qui a aidé à rédiger cet article.
Le trimestre en un paragraphe
Meta a publié un chiffre d'affaires de 64,6 milliards de dollars au troisième trimestre 2026, en hausse de 26 % sur un an, avec 3,64 milliards de personnes actives quotidiennes dans la Famille et des impressions publicitaires en hausse de 10 % contre une augmentation de 14 % du prix moyen par annonce. Le moteur publicitaire central accélère visiblement.
Le reste du communiqué raconte l'histoire des coûts : les coûts et charges totaux ont atteint 51,6 milliards (+68 %), laissant le résultat opérationnel à 13,0 milliards (-37 %) et la marge opérationnelle à 20 %, contre 40 % un an plus tôt.
La ligne à 9,89 milliards
La plus grosse ligne de ce bond des coûts est une charge de 9,89 milliards liée à l'accord d'août 2026 de Meta avec 52 procureurs généraux d'États pour régler des litiges sur la santé mentale des adolescents, avec des paiements totaux pouvant atteindre environ 18,59 milliards. Sans elle, le trimestre est tout autre : le résultat opérationnel aurait été de 22,9 milliards et le BPA dilué de 7,40 dollars, au lieu des 3,83 publiés.
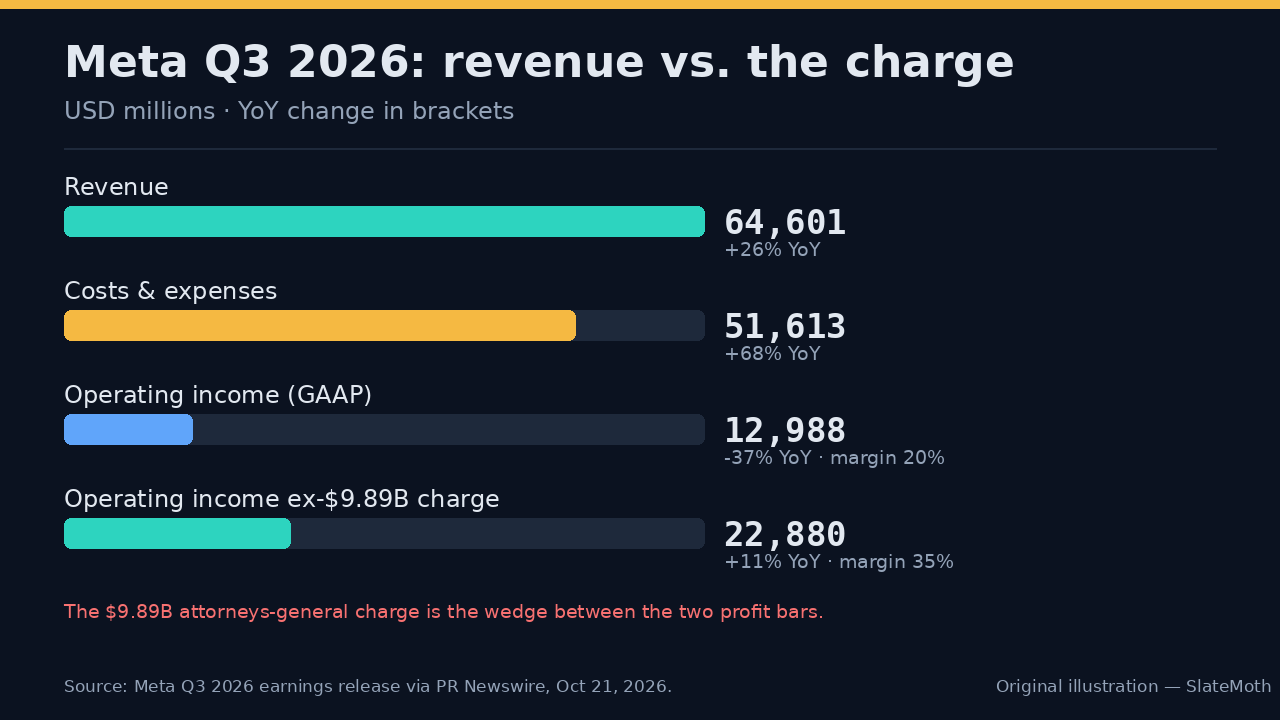
Cet ajustement n'est pas du théâtre comptable : c'est la différence entre un trimestre qui déçoit et un qui dépasse les attentes. Mais la charge est un engagement réel, et Meta a averti que d'autres procès liés à la jeunesse sont programmés dans les mois à venir aux États-Unis.
Guidance : dépenser plus, guider plus haut
Pour le quatrième trimestre, Meta table sur un chiffre d'affaires de 73 à 76 milliards et a relevé sa prévision de charges totales 2026 à 175–179 milliards pour absorber la charge juridique. La guidance de capex a été resserrée à 135–145 milliards — resserrée vers le haut, depuis 130–145 — tandis que les pertes de Reality Labs sont désormais attendues à 18–19 milliards en 2026, s'améliorant vers environ 15 milliards l'an prochain.
Le schéma est désormais familier : l'investissement IA continue de tirer la ligne des dépenses plus vite que le chiffre d'affaires, et la réponse de la direction est que les gains d'engagement et de monétisation publicitaire portés par l'IA le justifient. Meta n'a pas donné de guidance de chiffre d'affaires pour l'ensemble de 2027, mais a dit s'attendre à ce que l'investissement agressif se poursuive.
Une nouvelle classe d'actions pour le chantier IA
Le conseil a également approuvé une nouvelle classe C d'actions ordinaires sans droit de vote, cotée en bourse, effective le 19 janvier 2027, avec un dividende exceptionnel en actions d'une action C pour chaque action A et B en circulation. Le cours devrait refléter une division par deux ; le pouvoir de vote d'aucun actionnaire ne change.
L'objectif déclaré est la flexibilité du capital : lever des fonds, rémunérer les salariés et financer des acquisitions pour la transformation IA sans diluer le contrôle du fondateur. Un accord d'alignement du fondateur avec Mark Zuckerberg encadre ses ventes des nouvelles actions et son service dans l'entreprise. Le marché, sans surprise, l'a lu comme un risque de dilution future.
Muse : 10 millions de comptes en six semaines
L'histoire produit du trimestre est venue de la conférence téléphonique, où Zuckerberg a déclaré que plus de 10 millions de personnes aux États-Unis et au Canada avaient configuré l'assistant personnel IA de Meta, Muse, en environ six semaines depuis son lancement. (L'assistant de Meta partage son nom avec l'assistant IA qui a aidé à rédiger cet article ; ils n'ont aucun lien.) Environ 25 % de ceux qui l'ont configuré l'utilisent désormais quotidiennement, et le shopping s'est imposé comme le principal cas d'usage.
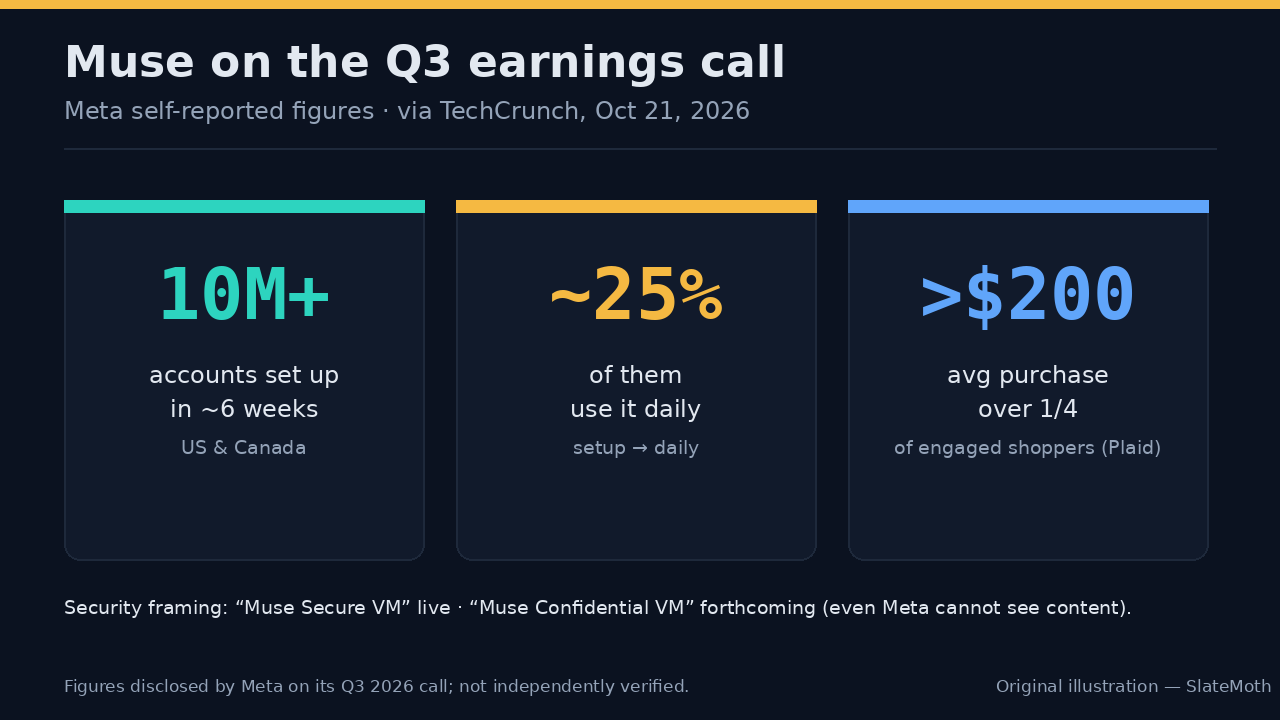
Les chiffres du commerce sont le point marquant : plus d'un quart des utilisateurs engagés de Muse qui achètent via l'agent dépensent en moyenne plus de 200 dollars par achat, via un connecteur Plaid dont Zuckerberg a dit qu'il avait montré une activité comme Plaid n'en avait jamais vue sur aucun autre service. Meta affirme que Muse a atteint le product-market fit, et le plan de monétisation est désormais explicite : le garder gratuit pour la plupart, prélever un pourcentage du commerce qu'il touche, et faire payer les utilisateurs avancés, les entreprises et les employeurs pour les modèles avancés et les tokens.
Le cadrage sécuritaire compte autant que le cadrage revenus. Muse fonctionne avec une « Muse Secure VM » pour la protection des données, et une prochaine « Muse Confidential VM » est conçue pour que même Meta ne puisse pas voir le contenu des utilisateurs : un pari direct sur la confiance qu'exige le commerce agentique. Zuckerberg a également déclaré que Meta s'attend à améliorer l'efficacité du coût de calcul de Muse de plus de 10x au cours de l'année à venir, la condition déclarée de la rentabilité une fois les lignes de revenus à l'échelle.
Ce que le marché a entendu
Le marché a entendu la facture, pas l'histoire. L'action Meta a chuté de près de 7 % le 22 octobre, clôturant à 648,85 dollars contre une clôture précédente de 697,52, tandis que les investisseurs pesaient le plancher de capex relevé et le surplomb de dilution de la classe C face à la bonne surprise sur le chiffre d'affaires. Le message du trimestre en une ligne : le business publicitaire finance la superintelligence personnelle, et ce financement coûte de plus en plus cher.
La lecture honnête est que ce trimestre revalorise Meta : d'une entreprise publicitaire qui flirte avec l'IA à une entreprise d'infrastructure IA qui se trouve être propriétaire du meilleur business publicitaire au monde. La traction de Muse portée par le shopping donne à Zuckerberg quelque chose que ses sceptiques du capex voient rarement : une ligne de revenus avec une forme — taux de prélèvement commercial plus abonnements plus entreprises — attachée à la dépense. Que cette ligne croisse plus vite que la ligne de capex de 135 à 145 milliards est désormais toute la question d'investissement.
Sources et lectures
Le propriétaire a relu les références ; aucune vérification indépendante des faits ni révision indépendante par un modèle n’est revendiquée.
- Communiqué des résultats T3 2026 de Meta (PR Newswire)
Meta Platforms, Inc. via PR Newswire
Recorded publication date ·
Recorded verification time ·
- Compte rendu TechCrunch de la conférence téléphonique
TechCrunch
Recorded publication date ·
Recorded verification time ·
- Données de marché Finnhub
Finnhub
Recorded publication date ·
Recorded verification time ·
- Commentaire de marché TradingView / StockStory
TradingView / StockStory
Recorded publication date ·
Recorded verification time ·